Wzrost PKB o 4,5 proc. wygląda jak sygnał poprawy. Za chińskim wynikiem kryją się jednak dwie różne historie: dynamiczne dostawy za granicę oraz słaby popyt wewnętrzny obciążony kryzysem nieruchomości. Dla zagranicznych firm to ostrzeżenie, by nie utożsamiać tempa gospodarki z kondycją jej klientów.
- Według oficjalnych danych chiński PKB wzrósł w trzecim kwartale 2026 r. o 4,5 proc. rok do roku
- Nadwyżka handlowa po dziewięciu miesiącach sięgnęła 938 mld dolarów, a eksport korzystał z rozbudowy infrastruktury AI
- Inwestycje w nieruchomości spadły o 20,6 proc., podczas gdy wrześniowa sprzedaż detaliczna wzrosła o 1,1 proc.
- Alternatywny szacunek Capital Economics wskazuje na znacznie słabszy wzrost niż oficjalna statystyka
Odczyt za okres od lipca do września oznacza poprawę wobec 4,3 proc. w drugim kwartale, najsłabszego wyniku od 2022 r. Jednocześnie 4,5 proc. to dolna granica rządowego celu na cały rok, wynoszącego 4,5–5 proc. Wynik daje władzom argument, że gospodarka odzyskuje dynamikę.
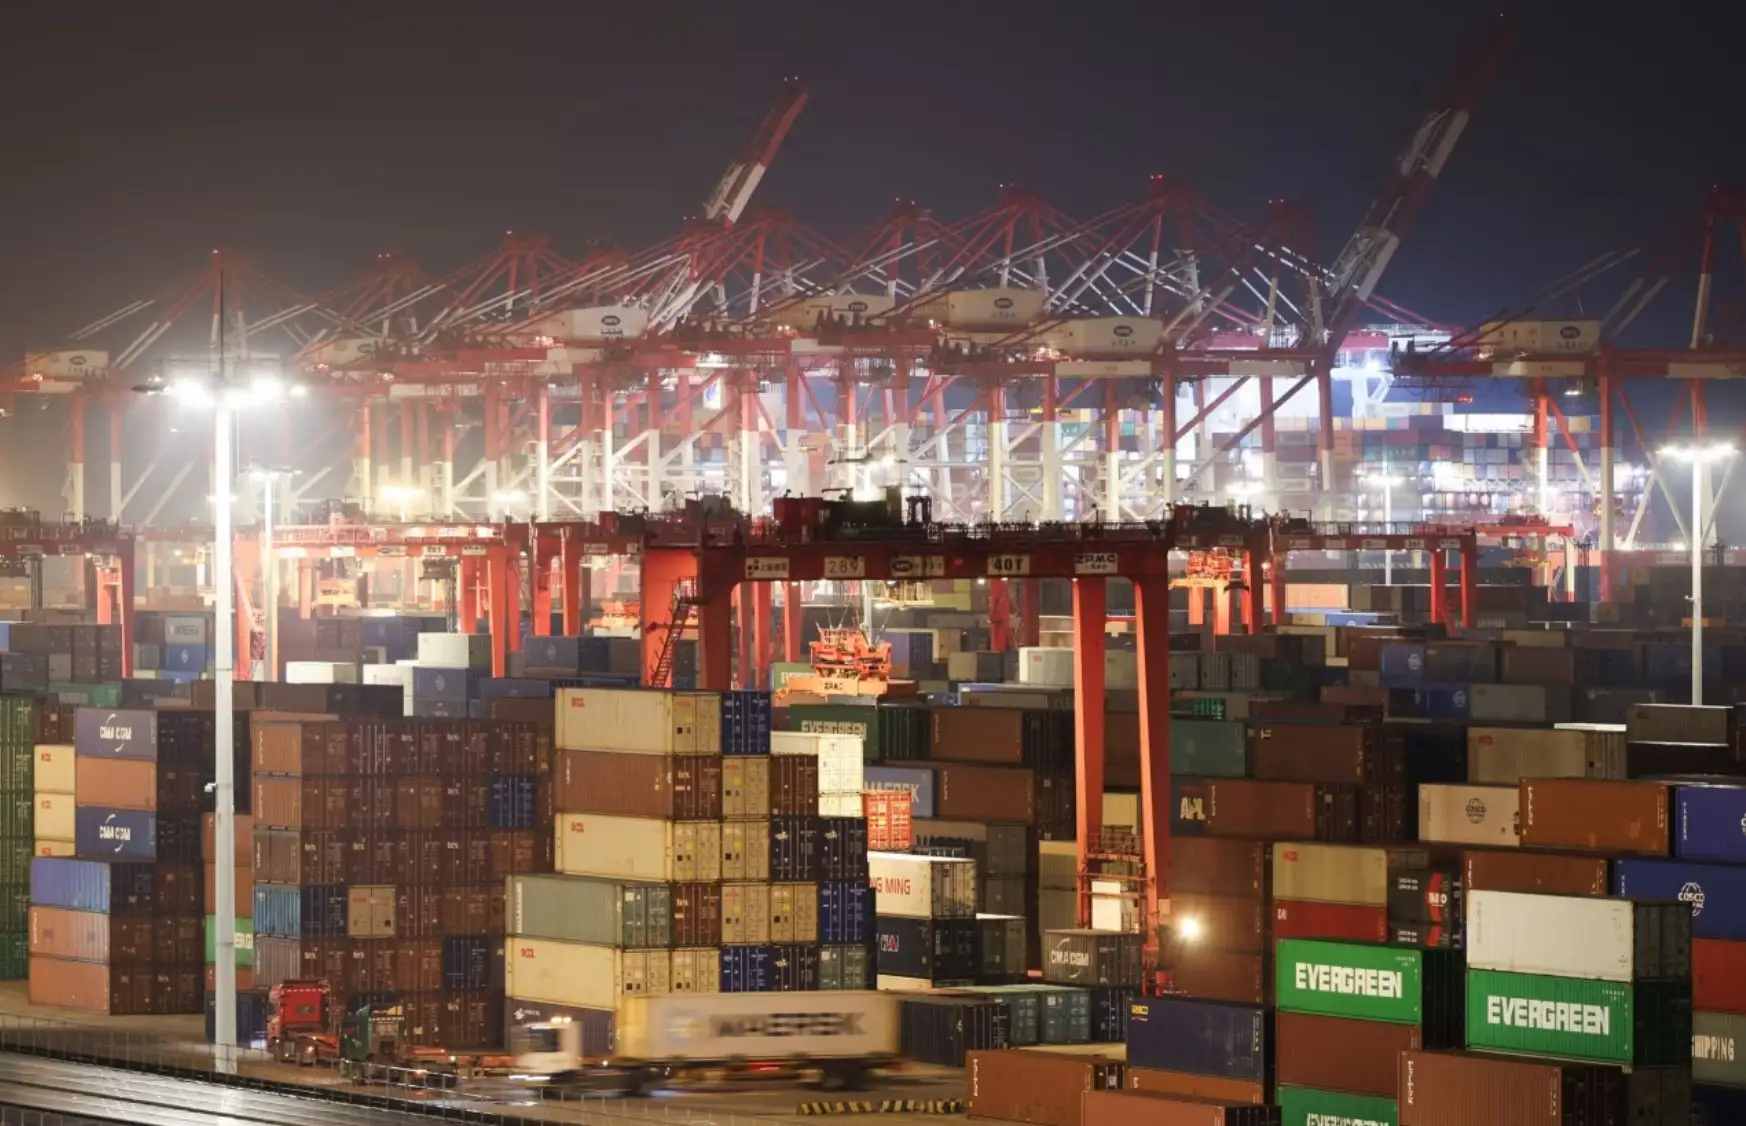
Filarem pozostaje eksport. We wrześniu jego wartość wzrosła o ponad jedną trzecią w porównaniu do poprzedniego roku. Dostawy do Europy zwiększyły się o 25 proc., a do USA o 40 proc. Nadwyżka handlowa po trzech kwartałach wyniosła 938 mld dolarów. Taki przebieg handlu stwarza możliwość przekroczenia ubiegłorocznego rekordu 1,19 bln dolarów, choć końcowy rezultat zależy od ostatnich miesięcy roku.

Zapisz się na newsletter BGR. Otrzymuj najlepsze informacje i porady, a także zaproszenia na eventy.
Klikając „Zapisz mnie”, potwierdzasz, że przeczytałeś i zgadzasz się z naszą Polityką prywatności.
Popyt na chipy i urządzenia potrzebne centrom danych wspiera chiński przemysł. Jeremy Zook z Fitch Ratings wskazuje, że kraj jest dużym beneficjentem światowej rozbudowy infrastruktury AI. Oznacza to, że inwestycje technologiczne prowadzone za granicą pomagają podtrzymywać aktywność fabryk nawet wtedy, gdy lokalni konsumenci ograniczają wydatki.
Produkcja przemysłowa zwiększyła się we wrześniu o 5,5 proc. rok do roku, po 5,2 proc. w sierpniu. Sprzedaż detaliczna rosła znacznie wolniej: o 1,1 proc., w porównaniu do 0,4 proc. miesiąc wcześniej. Fabryki mają więc silniejszy impuls niż krajowy handel.
Czytaj też: Europejskie fabryki nie napędzają sprzedaży technologicznego giganta ASML
Spadające ceny mieszkań osłabiają skłonność do wydawania
Największym ciężarem pozostaje wieloletni kryzys nieruchomości. W pierwszych dziewięciu miesiącach 2026 r. inwestycje w tym sektorze zmalały o 20,6 proc. rok do roku. Po ośmiu miesiącach spadek wynosił 19,9 proc., zatem pogorszenie się pogłębiło. Przyspieszył także spadek sprzedaży mieszkań, a inwestycje w środki trwałe obniżyły się w pierwszych trzech kwartałach o 7,2 proc.
Problem sięga dalej niż bilanse deweloperów. Spadek wartości mieszkania uszczupla majątek gospodarstwa domowego i może skłaniać je do większej ostrożności. Nawet rodzina, która nie zamierza sprzedawać lokalu, może odkładać kosztowne zakupy w obawie o przyszłość. W ten sposób słabość nieruchomości przenosi się na inne części gospodarki, utrudniając pobudzenie konsumpcji.
Miejskie bezrobocie obniżyło się we wrześniu do 5,2 proc. z 5,3 proc. w sierpniu. Ta niewielka poprawa nie usuwa jednak problemu słabych nastrojów, zadłużenia i wysokiego bezrobocia młodych. Gerard DiPippo z Eurasia Group opisuje pogłębiający się podział gospodarki — obok dynamicznego eksportu i nowoczesnych technologii utrzymuje się słaby popyt krajowy oraz presja na zyski przedsiębiorstw.
Dla zagranicznej marki sam wzrost chińskiego PKB nie jest więc wystarczającą podstawą do zwiększania zapasów czy budżetu sprzedażowego. Znaczenie ma to, kto kupuje jej produkt, z jakiego źródła finansuje wydatek i czy ma powód, by podjąć decyzję teraz. Odbiorca sprzętu do centrum danych może działać w zupełnie innych warunkach niż sprzedawca wyposażenia nowych mieszkań.
Czytaj też: Szwajcarskie zegarki odzyskują tempo dzięki Azji mimo spadku w USA
Eksport podtrzymuje wynik i zwiększa napięcia
Rosnące dostawy pomagają Chinom, ale zwiększają presję konkurencyjną na producentów w krajach importujących. Im bardziej wzrost zależy od zagranicznego popytu, tym większe znaczenie mają bariery handlowe i reakcje partnerów.
Sukces eksportowy może zatem równocześnie poprawiać bieżące wskaźniki oraz zwiększać niepewność dotyczącą przyszłych zamówień.
Pekin próbuje pobudzać gospodarkę poprzez dopłaty do kredytów hipotecznych, zasilanie kapitałowe banków państwowych i inwestycje infrastrukturalne. Według ekonomistów działania te mogą pomóc osiągnąć roczny cel. Zastrzeżenie dotyczy ich skali i konstrukcji — wsparcie finansowania nie musi szybko odbudować zaufania gospodarstw domowych ani zmienić modelu opartego w dużym stopniu na produkcji.
Dochodzi do tego spór o wiarygodność danych. Capital Economics szacuje wzrost w trzecim kwartale na 2 proc. rok do roku, wobec 3 proc. kwartał wcześniej, a całoroczny na 3 proc. To alternatywna ocena firmy analitycznej, a nie oficjalna korekta PKB. Rozbieżność jest jednak istotna. Według jednej miary gospodarka przyspiesza, według drugiej traci tempo. Warto więc obserwować poszczególne branże i zamówienia.
Dla polskich firm warto rozdzielić dwa scenariusze. Tańszy import może ułatwiać zakupy komponentów, a większa podaż gotowych wyrobów nasilać konkurencję cenową. Eksporter planujący sprzedaż w Chinach powinien sprawdzać kondycję swojej grupy odbiorców. Dobry wynik całej gospodarki nie zagwarantuje bowiem równie silnego popytu na jego ofertę.