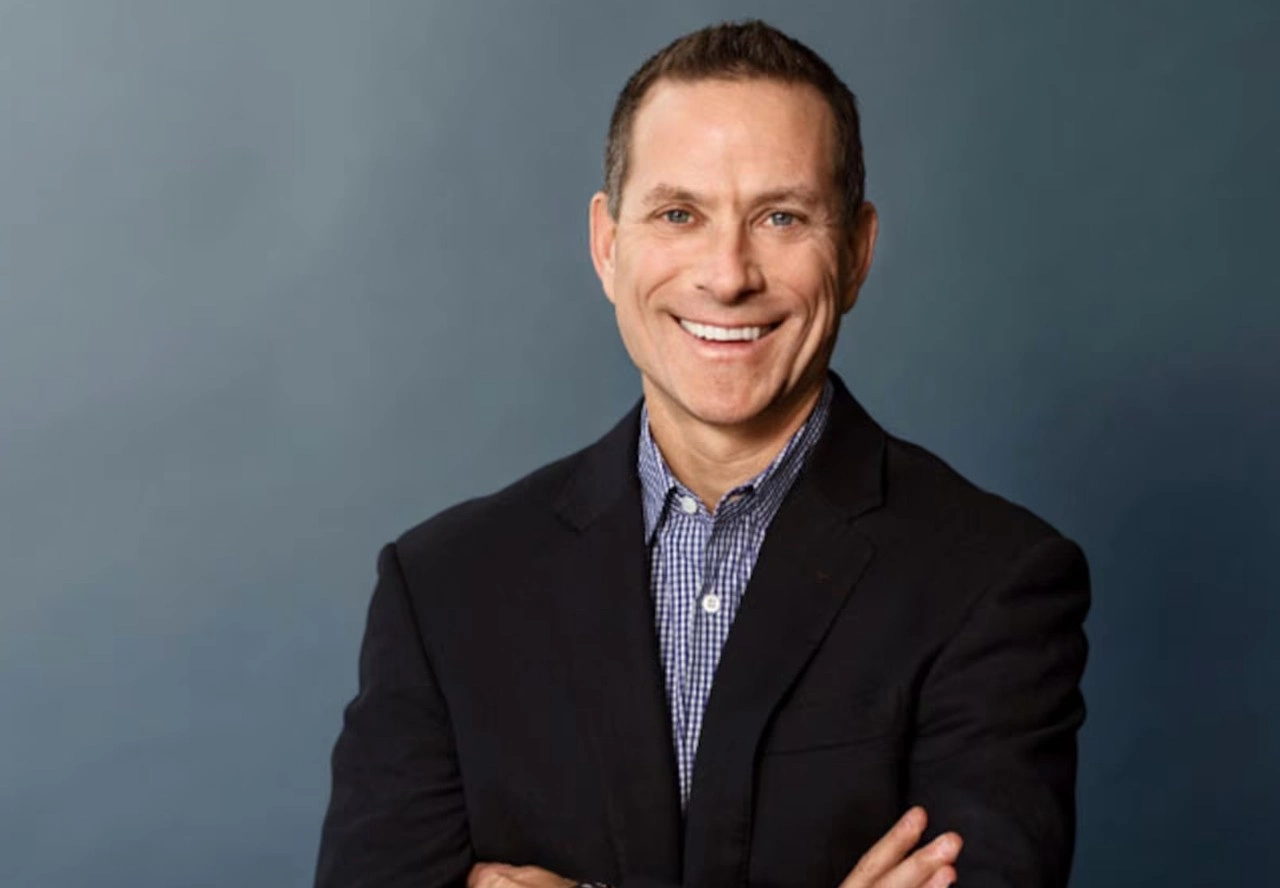
Kiedy Alec Litowitz dołączył w 1994 r. do firmy, która wkrótce przyjęła nazwę Citadel, pracowało w niej zaledwie kilku innych ludzi. Nie znał strategii, którą miał rozwijać. Zamiast szukać genialnej prognozy, zaczął budować powtarzalny sposób analizowania informacji. Dziś przekonuje, że właśnie zdolność zmiany myślenia pomaga podejmować decyzje w niepewności.
- Alec Litowitz opisuje adaptacyjność jako umiejętność aktualizowania założeń i działania mimo niepełnych informacji
- W Citadel rozkładał planowane przejęcia na etapy, których postęp można było oceniać na podstawie publicznych danych
- Przewagę budował przez własne narzędzia analityczne, dokumentację transakcji i sieć ekspertów branżowych
- Jego doświadczenia wskazują, że wynik pojedynczej decyzji nie wystarcza do oceny jakości procesu zarządzania
Litowitz wspomina na łamach „Fortune”, że w lutym 1994 r. trafił do Wellington Financial Group, przemianowanego kilka miesięcy później na Citadel Investment Group. Według jego pamięci było tam siedmioro innych pracowników. Miał wykształcenie prawnicze i biznesowe oraz pół roku doświadczenia przy fuzjach i przejęciach w JPMorgan. Ken Griffin powierzył mu rozwój arbitrażu fuzji i przejęć.

Zapisz się na newsletter BGR. Otrzymuj najlepsze informacje i porady, a także zaproszenia na eventy.
Klikając „Zapisz mnie”, potwierdzasz, że przeczytałeś i zgadzasz się z naszą Polityką prywatności.
Zapisz się na newsletter BGR. Otrzymuj najlepsze informacje i porady, a także zaproszenia na eventy.
Klikając „Zapisz mnie”, potwierdzasz, że przeczytałeś i zgadzasz się z naszą Polityką prywatności.
Strategia wymaga oceny, czy ogłoszona transakcja zostanie sfinalizowana. Kurs spółki przejmowanej może pozostawać poniżej ceny oferowanej przez kupującego, ponieważ rynek uwzględnia ryzyko niepowodzenia i czas oczekiwania. Zysk z takiej różnicy nie jest darmowy. Zerwanie umowy może przynieść stratę znacznie większą niż oczekiwany zarobek.
Litowitz porównywał analizę do obserwowania zaręczonej pary. Sama deklaracja ślubu nie wystarcza. Znaczenie mają kolejne przygotowania i ich zgodność z harmonogramem. W przejęciu analogicznymi sygnałami są formalności, decyzje regulatorów i działania stron. Brak oczekiwanego kroku może wymagać zmiany oceny, nawet jeśli oficjalne zapewnienia nadal brzmią optymistycznie.
Litowitz nie chciał polegać wyłącznie na opinii doradcy. Budował bazy danych i arkusze, czytał umowy oraz poznawał otoczenie regulacyjne. Zależało mu na zrozumieniu przyczyn, aby następny podobny przypadek ocenić samodzielnie i sprawniej.
Przewaga powstawała z powtarzalnej analizy
Podczas fali konsolidacji amerykańskich banków zainteresował się szczegółami, które łatwo było pominąć w ogólnym opisie branży. Analizował depozyty i koncentrację lokalnych rynków. Zauważył też znaczenie stanowych organów nadzoru. Zatrudniona konsultantka pomagała mu lepiej oceniać przebieg procedur na podstawie rozmów i informacji dostępnych legalnie.
Z czasem powstała sieć kilkuset ekspertów z różnych sektorów i regionów. Jej zadaniem było uzupełnianie obrazu transakcji oraz sprawdzanie, czy postępowanie rzeczywiście zmierza w oczekiwanym kierunku. Punktem wyjścia nie było przekonanie, że wszystko pójdzie dobrze. Litowitz przyjmował, że każda umowa może się rozpaść, i szukał sygnałów wymagających uwagi.
W swojej relacji opisuje także pierwszą transakcję funduszu Titan Partners, uruchomionego w 1995 r. z kapitałem 1 mln dol. U dwóch brokerów znalazł różne ceny tego samego waloru: kupił 10 tys. akcji po 5 dol. i sprzedał je po 6 dol. Opisana różnica wyniosła 10 tys. dol. Dla Litowitza był to impuls do dalszego poszukiwania nieefektywności.
Podaje, że w pierwszych 1100 transakcjach stracił na czterech, a jego strategia miała w ciągu dziewięciu lat tylko pięć ujemnych miesięcy. To deklarowane wyniki historyczne, nie obietnica powtarzalności. Sama liczba udanych operacji nie pokazuje jeszcze skali ryzyka ani wielkości potencjalnych strat. Najbardziej użyteczny element tej opowieści dotyczy sposobu organizowania wiedzy.
Czytaj też: Mary Barra nie chce wybierać między spalinami, elektrykami i AI. GM stawia na wszystko naraz
Dobry rezultat nie zawsze oznacza dobrą decyzję
Litowitz nazywa zdolność dostosowywania myślenia Adaptability Quotient, czyli AQ. W jego ujęciu chodzi o gotowość do zmiany perspektywy, uczenia się i działania bez pełnego obrazu sytuacji. Nie przedstawia jej jako jednorazowego przebłysku intuicji. Adaptacyjność wymaga dyscypliny, ponieważ łatwo uznać korzystny wynik za potwierdzenie wszystkich wcześniejszych przekonań.
Tymczasem ryzykowna decyzja podjęta na podstawie słabych przesłanek może zakończyć się sukcesem. Dobrze przygotowana może przynieść stratę. Menedżer, który ocenia wyłącznie finał, zaczyna nagradzać szczęście i karać ostrożną analizę. Dlatego warto zachowywać informacje o tym, co było wiadomo w chwili wyboru i jakie zdarzenia miały skłonić zespół do jego zmiany.
W polskiej firmie podobną praktykę można zastosować przy wejściu na nowy rynek, zmianie dostawcy albo inwestycji w linię produkcyjną. Zarząd zapisuje założenia, wskazuje informacje potrzebne do ich weryfikacji i ustala termin przeglądu.
Dzięki temu korekta planu staje się częścią zarządzania, a nie osobistą porażką menedżera, który wcześniej poparł projekt.