Spór o tempo rozwoju AI nie skłonił Viveka Aryi z Bank of America (BofA) do obniżenia oczekiwań wobec półprzewodników. Analityk prognozuje rynek wart 3,2 bln dol. w 2030 r. i wskazuje cztery firmy, które mogą skorzystać na kolejnej fali wzrostu. Jego scenariusz obejmuje pamięci, serwery i maszyny do produkcji układów, a także odbudowę popytu poza AI.
- Vivek Arya z Bank of America szacuje potencjalny rynek półprzewodników na 1,7 bln dol. w 2026 r. i 3,2 bln dol. w 2030 r.
- Wśród możliwych liderów kolejnego ożywienia wskazuje Micron, Intel, Lam Research oraz Applied Materials
- Prognoza zakłada utrzymanie silnego popytu na infrastrukturę AI oraz poprawę w motoryzacji i przemyśle
- Wzrost całej branży nie przesądza o stopie zwrotu z poszczególnych akcji, zwłaszcza po wcześniejszych zwyżkach
Jak relacjonuje „MarketWatch”, Arya nie dostrzega oznak spowolnienia w zamówieniach klientów, umowach długoterminowych, zobowiązaniach dotyczących dostaw i cenach półprzewodników. To argument przeciw obawom, że ewentualne ograniczenie tempa trenowania dużych modeli językowych przez firmy AI szybko przełoży się na wyraźnie niższe nakłady na sprzęt.

Zapisz się na newsletter BGR. Otrzymuj najlepsze informacje i porady, a także zaproszenia na eventy.
Klikając „Zapisz mnie”, potwierdzasz, że przeczytałeś i zgadzasz się z naszą Polityką prywatności.
Według analityka 2027 r. pozostaje w dużym stopniu zarezerwowany lub zakontraktowany u dostawców mocy obliczeniowej, elementów sieciowych i pamięci. Napięta relacja podaży do popytu ma utrzymać się również w 2028 r.
Takie zobowiązania zwiększają widoczność przyszłej sprzedaży, choć same w sobie nie eliminują ryzyka zmian harmonogramów i planów inwestycyjnych.
Prognozowane 3,2 bln dol. to szacunek całkowitego rynku dostępnego dla branży, określanego skrótem TAM. Nie jest to wycena spółek ani ich łączny zysk. W porównaniu z prognozą 1,7 bln dol. na 2026 r. oznacza niemal podwojenie wartości do końca dekady. Tak ambitny scenariusz wymaga utrzymania kilku źródeł wzrostu jednocześnie.
Arya wymienia centra danych i układy pamięci, ale także silniejsze ożywienie w motoryzacji i przemyśle. To ważne, ponieważ elektronika potrzebna do AI jest tylko częścią sektora. Na wyniki producentów wpływa również popyt na tradycyjne serwery i systemy używane przez przedsiębiorstwa, których cykle zakupowe mogą różnić się od tempa inwestycji w modele językowe.
Czytaj też: Cichy zwycięzca boomu AI. Wistron zamienił montaż komputerów na miliardy z serwerów
Cztery spółki reprezentują różne części łańcucha dostaw
Na liście możliwych liderów kolejnego przyspieszenia znalazły się Micron Technology, Intel, Lam Research i Applied Materials. Wskazanie nie oznacza, że wszystkie firmy zarabiają na tym samym zjawisku. Micron daje ekspozycję na pamięci, Intel na procesory i działalność związaną z produkcją układów, a dwie pozostałe spółki dostarczają urządzenia potrzebne fabrykom półprzewodników.
W przypadku pamięci jednym z głównych argumentów Aryi są niedobory i wzrost cen. Branża może zwiększać przychody nie tylko dzięki większej liczbie sprzedanych układów, lecz także dzięki wyższym cenom jednostkowym.
Ma to jednak drugą stronę. Jaką? Koszt komponentów rośnie dla odbiorców budujących serwery. Ten sam mechanizm może więc pomagać dostawcy i obciążać klienta.
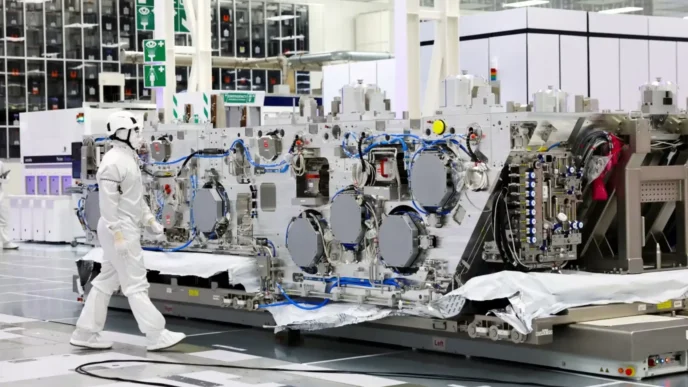
Lam Research i Applied Materials mogą korzystać z wydatków producentów chipów na rozbudowę i modernizację zakładów. Arya podniósł szacunek rynku sprzętu do produkcji półprzewodników do 156 mld dol. w 2026 r. i 210 mld dol. w 2027 r. Do końca dekady dopuszcza poziom 360 mld dol., wiążąc go z kolejnymi generacjami technologii oraz powiększaniem przestrzeni produkcyjnej.
Rynek tych maszyn i rynek chipów opisują różne etapy łańcucha dostaw. Fabryka kupuje urządzenia, by później sprzedawać układy. Tych wartości nie należy więc sumować jako jednej okazji inwestycyjnej.
Dobra perspektywa rynku nie gwarantuje wzrostu kursów
W krótkim terminie Arya dopuszcza ruch cen akcji sektora w ograniczonym przedziale. Wskazuje m.in. amerykańskie wybory do Kongresu w połowie kadencji i sytuację makroekonomiczną. „MarketWatch” podaje, że indeks PHLX Semiconductor wzrósł od początku roku o około 58 proc. Ta liczba opisuje stan przywołany w publikacji, a nie przyszły wynik inwestycji.
Analityk ocenia, że wyceny nadal wyglądają atrakcyjnie na tle oczekiwanego wzrostu zysków. Takie porównanie opiera się jednak na prognozach. I tak, jeżeli dynamika wyników okaże się niższa, argument o relatywnie tanich akcjach może osłabnąć. Nawet wzrost przychodów spółki nie gwarantuje wzrostu jej kursu, gdy rynek wcześniej oczekiwał jeszcze lepszego rezultatu.
Dla polskich firm planujących zakup serwerów ten scenariusz ma znaczenie także poza giełdą. Droższe pamięci i ograniczona dostępność komponentów mogą wpływać na koszt modernizacji IT. Przy porównywaniu ofert warto uwzględniać termin dostawy, możliwości rozbudowy i koszty utrzymania, ponieważ atrakcyjna cena samego procesora nie pokazuje pełnego rachunku.
Testem prognozy BofA będzie zamiana zapotrzebowania w dostawy i wyniki finansowe. W pamięciach trzeba obserwować ceny i podaż, a u dostawców maszyn faktyczne inwestycje fabryk. Lista czterech spółek nie zastępuje oceny ryzyka każdej z nich.
Czytaj też: AI dławi się własnym sukcesem. Ceny mogą wzrosnąć