Sztuczna inteligencja przestała być wyłącznie obietnicą większej wydajności. W USA stała się potężnym odbiorcą kapitału, energii i pracy. Prognozowane 10,3 bln dol. inwestycji do 2032 r. może zmienić gospodarkę, ale zanim firmy odzyskają wydane pieniądze, skutki boomu odczują także ci, którzy z AI korzystają nieszczególnie często.
- Prognoza opublikowana przez Brookings zakłada 10,3 bln dol. nakładów na infrastrukturę AI w latach 2025–2032
- Budowa centrów danych wspiera zatrudnienie, a jednocześnie zaostrza konkurencję o elektryków, grunty i dostęp do prądu
- Rosnący udział długu i finansowania poza bilansami utrudnia ocenę, gdzie naprawdę koncentruje się ryzyko
- O powodzeniu inwestycji zdecyduje zdolność klientów do płacenia za usługi AI, a nie sama liczba nowych serwerowni
Stijn van Nieuwerburgh oszacował w analizie Brookings, że nakłady na budynki centrów danych, systemy zasilania, sieci oraz specjalistyczne układy mogą wynieść średnio 3,63 proc. amerykańskiego PKB rocznie w latach 2025–2032. W takim ujęciu przewyższałyby historyczne fale inwestycji w kolej, elektryfikację czy telekomunikację. To prognoza, nie zaś suma już zawartych umów, a ostateczne wydatki mogą okazać się niższe.

Zapisz się na newsletter BGR. Otrzymuj najlepsze informacje i porady, a także zaproszenia na eventy.
Klikając „Zapisz mnie”, potwierdzasz, że przeczytałeś i zgadzasz się z naszą Polityką prywatności.
Zmianę widać jednak w bieżących danych. Jak podaje „The Wall Street Journal”, od stycznia do lipca 2026 r. prywatne wydatki na budowę centrów danych wyniosły po korekcie sezonowej 37 mld dol., o około 9 mld więcej niż rok wcześniej. Jednocześnie pozostałe prywatne nakłady budowlane spadły o około 46 mld dol. Serwerownie wspierają więc sektor, w którym inne segmenty wyraźnie słabną.
Dla wykonawców oznacza to pełniejsze portfele zamówień. Dla fabryk poszukujących działki i przyłącza energetycznego może oznaczać trudniejszy start.
W opisanym przez dziennik przypadku planowana huta aluminium wybrała Oklahomę zamiast Missisipi, gdy pobliska inwestycja w centrum danych zajęła potrzebne moce energetyczne. Konkurencja o zasoby zaczyna wpływać na lokalizację przemysłu.
Rosną płace elektryków i koszty dla konsumentów
Według szacunków LinkedIn przywołanych przez WSJ rozwój AI wiązał się z powstaniem ponad 750 tys. miejsc pracy w USA od 2023 r. do momentu publikacji materiału w 2026 r. Mediana wynagrodzeń w ofertach związanych z AI sięgała około 180 tys. dol. rocznie, w porównaniu do 80 tys. dol. dla wszystkich ofert. Nie jest to jednak bilans netto uwzględniający stanowiska likwidowane wskutek automatyzacji.
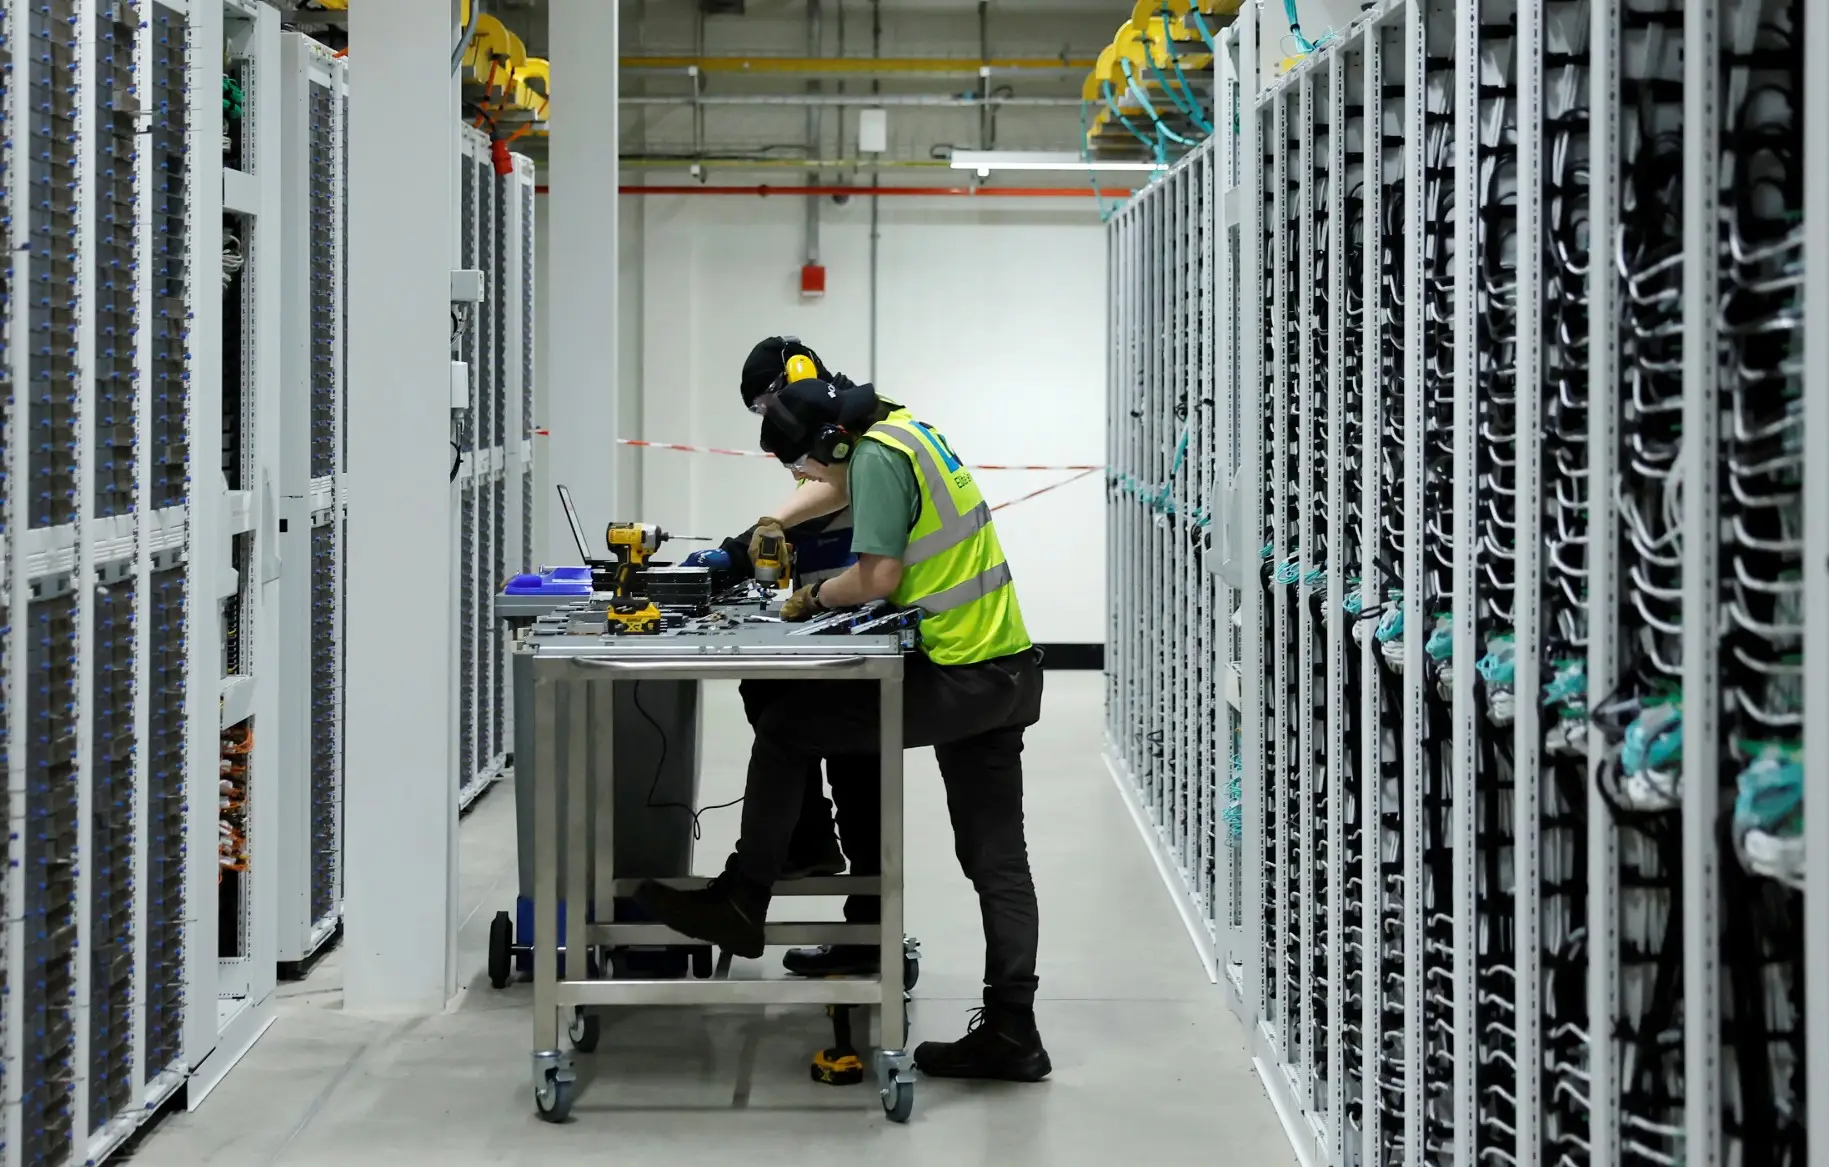
Popyt obejmuje też pracę fizyczną. W rejonie Waszyngtonu liczba zrzeszonych w związku IBEW Local 26 elektryków wzrosła w ostatnich latach z 9 tys. do 17,5 tys. Dziennik opisuje doświadczonego pracownika zarabiającego 62 dol. za godzinę plus nadgodziny. Takie historie pokazują, że część korzyści z rewolucji cyfrowej trafia do ludzi instalujących jej materialne zaplecze.
Ta sama presja podnosi koszty innych inwestycji. AI potrzebuje nie tylko procesorów, ale też pamięci, transformatorów i chłodzenia. Według danych przytoczonych przez WSJ ceny importowanych komputerów, urządzeń peryferyjnych i półprzewodników były w sierpniu o 20 proc. wyższe niż rok wcześniej. Ograniczona podaż może przenosić część tego wzrostu na elektronikę konsumencką.
Nie znaczy to, że cały wzrost cen technologii wywołała AI. Ten mechanizm jest jednak czytelny: gdy firmy składają ogromne zamówienia, mniejsi odbiorcy konkurują z nimi o zasoby.
Spodziewany spadek kosztu pojedynczego obliczenia może zatem przez pewien czas współistnieć z drożejącą infrastrukturą.
Czytaj też: AI dławi się własnym sukcesem. Ceny mogą wzrosnąć
Najtrudniejszy rachunek dopiero przed inwestorami
Zestawione przez FactSet prognozy, na które powołuje się WSJ, wskazują na 4,2 bln dol. wydatków kapitałowych Alphabetu, Amazona, Mety, Microsoftu i Oracle w czterech latach kończących się w 2029 r. Nie wszystkie te nakłady należy utożsamiać wyłącznie z AI. Ich skala pokazuje jednak, jak dużo zależy od decyzji niewielkiej grupy odbiorców infrastruktury.
Część finansowania przechodzi przez spółki celowe, partnerstwa i fundusze prywatnego długu. Zobowiązania są przez to mniej przejrzyste niż zwykła emisja obligacji dużej spółki. Brookings zaznacza, że jest za wcześnie, aby uznać te inwestycje za ryzyko systemowe porównywalne z wcześniejszymi boomami kredytowymi. Ostrzega natomiast przed trudnością dostrzeżenia wspólnych ekspozycji przed spowolnieniem.
W Polsce podobny dylemat dotyczy rozwoju centrów danych wokół Warszawy. Nowe projekty mogą przynosić zamówienia i przyciągać usługi technologiczne, lecz wymagają mocy przyłączeniowej oraz fachowców. Z perspektywy samorządów liczy się więc nie tylko wartość inwestycji, ale też jej wpływ na sieć energetyczną i warunki rozwoju innych przedsiębiorstw.
Ostateczny test będzie prosty: czy przychody z wykorzystania infrastruktury wystarczą na jej utrzymanie, wymianę sprzętu i obsługę długu. Nawet technologia, która odniesie sukces, nie musi zapewnić zysku każdemu inwestorowi. Gospodarka może skorzystać na AI, a jednocześnie zapłacić za zbyt szybkie i zbyt drogie budowanie jej zaplecza.
Czytaj też: Data4 stawia na Polskę jako hub AI dla CEE